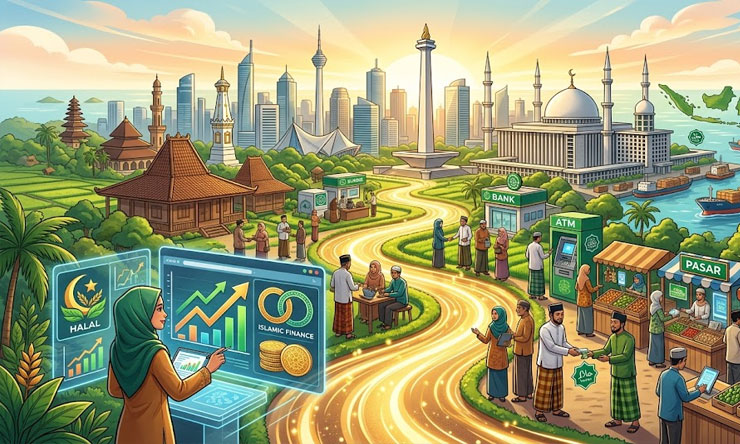
Ekonomi syariah menjadi salah satu sektor yang memiliki peluang besar dalam perkembangan perekonomian Indonesia. Sebagai negara dengan populasi Muslim yang sangat besar, Indonesia memiliki basis masyarakat yang potensial untuk mengembangkan berbagai produk dan layanan keuangan yang sesuai dengan prinsip syariah. Perkembangan tersebut tidak hanya berkaitan dengan perbankan syariah, tetapi juga mencakup pasar modal syariah, industri halal, asuransi syariah, zakat, wakaf, hingga teknologi finansial berbasis syariah. Kondisi ini membuat ekonomi syariah semakin relevan dalam perspektif keuangan di Indonesia.
Potensi tersebut semakin menarik karena kebutuhan masyarakat terhadap layanan keuangan terus berkembang. Masyarakat tidak hanya membutuhkan produk finansial yang mudah diakses dan kompetitif, tetapi sebagian juga menginginkan sistem keuangan yang memperhatikan prinsip keadilan, transparansi, serta menghindari unsur riba, gharar, dan maysir. Dengan dukungan regulasi, inovasi teknologi, peningkatan literasi keuangan, serta kolaborasi antara pemerintah dan industri, ekonomi syariah dapat menjadi bagian penting dari strategi penguatan ekonomi nasional sekaligus membuka peluang Indonesia untuk memiliki posisi lebih kuat dalam industri keuangan syariah global.
Memahami Ekonomi Syariah dalam Perspektif Keuangan Indonesia
Ekonomi syariah adalah sistem kegiatan ekonomi yang berlandaskan prinsip-prinsip Islam. Dalam penerapannya, ekonomi syariah tidak hanya berfokus pada keuntungan finansial, tetapi juga mempertimbangkan aspek keadilan, kemaslahatan, tanggung jawab sosial, dan etika dalam kegiatan ekonomi. Prinsip tersebut diterapkan dalam berbagai transaksi agar aktivitas ekonomi tidak merugikan salah satu pihak.
Dalam konteks keuangan, sistem syariah memiliki karakteristik yang membedakannya dari sistem keuangan konvensional. Salah satunya adalah larangan terhadap riba atau tambahan yang ditentukan secara tidak sesuai dengan prinsip syariah dalam transaksi tertentu. Selain itu, transaksi yang mengandung ketidakjelasan berlebihan atau gharar dan unsur perjudian atau maysir juga dihindari.
Keuangan syariah pada dasarnya mendorong adanya transaksi yang memiliki dasar kegiatan ekonomi atau aset yang jelas. Hubungan antara pihak yang menyediakan dana dan pihak yang membutuhkan dana juga dapat menggunakan mekanisme bagi hasil, jual beli, sewa, maupun akad lainnya yang sesuai dengan ketentuan syariah.
Di Indonesia, penerapan prinsip tersebut dapat ditemukan dalam berbagai produk keuangan. Perbankan syariah menawarkan produk pembiayaan dan penghimpunan dana dengan akad tertentu. Sementara itu, pasar modal memiliki instrumen seperti sukuk dan saham yang memenuhi kriteria syariah. Industri asuransi juga memiliki konsep takaful yang menekankan prinsip saling membantu di antara peserta.
Perkembangan ini menunjukkan bahwa ekonomi syariah tidak dapat dipandang hanya sebagai bagian dari aktivitas keagamaan. Ekonomi syariah telah menjadi salah satu bidang ekonomi modern yang mempunyai peluang untuk berkembang melalui inovasi, teknologi, dan kebutuhan pasar.
Potensi Besar Indonesia dalam Mengembangkan Keuangan Syariah
Salah satu kekuatan utama Indonesia adalah besarnya pasar domestik. Populasi Muslim yang besar memberikan basis konsumen yang luas bagi pengembangan produk dan layanan keuangan syariah. Namun, potensi tersebut tidak hanya berasal dari jumlah penduduk, melainkan juga dari semakin beragamnya kebutuhan masyarakat terhadap produk keuangan.
Generasi muda menjadi salah satu kelompok penting dalam perkembangan ekonomi syariah. Kelompok ini semakin terbiasa menggunakan layanan digital, seperti mobile banking, pembayaran digital, investasi daring, dan berbagai aplikasi keuangan. Kondisi tersebut membuka kesempatan bagi lembaga keuangan syariah untuk menghadirkan produk yang praktis, mudah dipahami, dan sesuai dengan kebiasaan digital masyarakat.
Selain pasar domestik, Indonesia juga memiliki ekosistem industri halal yang luas. Produk makanan halal, fesyen muslim, kosmetik halal, pariwisata ramah Muslim, serta berbagai produk dan jasa halal membutuhkan dukungan pembiayaan. Di sinilah keuangan syariah dapat memainkan peran strategis.
Pelaku usaha mikro, kecil, dan menengah juga dapat menjadi bagian penting dari ekosistem tersebut. Banyak UMKM bergerak di sektor makanan, fesyen, kerajinan, perdagangan, dan jasa yang memiliki peluang untuk masuk ke rantai industri halal. Akses terhadap pembiayaan syariah dapat membantu pelaku usaha meningkatkan kapasitas produksi, membeli peralatan, memperluas pasar, dan mengembangkan bisnis.
Potensi lainnya terdapat pada sektor investasi. Instrumen investasi syariah dapat menjadi alternatif bagi masyarakat yang ingin mengelola dana dengan mempertimbangkan prinsip syariah. Kehadiran saham syariah, sukuk, reksa dana syariah, dan instrumen lainnya memperluas pilihan investasi masyarakat.
Dengan demikian, perkembangan keuangan syariah di Indonesia memiliki hubungan erat dengan pertumbuhan sektor riil. Ketika pembiayaan syariah diarahkan kepada kegiatan usaha produktif, pertumbuhan sektor keuangan dapat memberikan dampak yang lebih luas terhadap kegiatan ekonomi masyarakat.
Peran Perbankan, Pasar Modal, Zakat, dan Wakaf
Perbankan syariah merupakan salah satu komponen utama dalam ekosistem keuangan syariah Indonesia. Bank syariah menjalankan kegiatan penghimpunan dana dan pembiayaan menggunakan akad yang sesuai dengan prinsip syariah. Produk yang ditawarkan dapat ditujukan kepada individu, pelaku usaha, maupun perusahaan.
Perbankan syariah memiliki peluang untuk meningkatkan inklusi keuangan dengan menjangkau kelompok masyarakat yang sebelumnya belum menggunakan layanan perbankan. Pengembangan layanan digital juga dapat membuat akses tersebut menjadi lebih mudah, terutama bagi masyarakat di daerah yang semakin terhubung dengan internet.
Selain perbankan, pasar modal syariah mempunyai peran yang semakin penting. Pasar modal memungkinkan masyarakat dan investor memperoleh pilihan instrumen investasi yang memenuhi kriteria syariah. Sukuk, misalnya, dapat menjadi salah satu instrumen pembiayaan yang digunakan untuk mendukung kebutuhan pemerintah maupun perusahaan.
Pertumbuhan pasar modal syariah juga dapat meningkatkan kesadaran masyarakat mengenai pentingnya investasi jangka panjang. Edukasi menjadi faktor penting karena sebagian masyarakat masih menganggap investasi sebagai aktivitas yang rumit atau hanya dapat dilakukan oleh orang dengan modal besar. Padahal, perkembangan teknologi membuat akses terhadap berbagai produk investasi menjadi semakin mudah.
Zakat dan wakaf juga memiliki posisi unik dalam perspektif ekonomi syariah. Keduanya tidak sekadar berkaitan dengan aktivitas sosial dan keagamaan, tetapi dapat memiliki dampak ekonomi apabila dikelola secara produktif dan profesional.
Pengelolaan zakat yang efektif dapat membantu masyarakat yang membutuhkan sekaligus mendukung program pemberdayaan ekonomi. Dana zakat dapat digunakan untuk berbagai program produktif yang membantu penerima manfaat meningkatkan kemampuan ekonominya.
Sementara itu, wakaf memiliki potensi jangka panjang. Wakaf tidak selalu berbentuk tanah atau bangunan untuk keperluan ibadah. Konsep wakaf produktif dapat dikembangkan untuk mendukung kegiatan pendidikan, kesehatan, pemberdayaan masyarakat, dan berbagai kegiatan ekonomi yang memberikan manfaat berkelanjutan.
Sinergi antara perbankan syariah, pasar modal syariah, zakat, dan wakaf dapat membentuk ekosistem keuangan yang lebih komprehensif. Setiap sektor memiliki fungsi berbeda, tetapi dapat saling mendukung untuk menciptakan pertumbuhan ekonomi yang inklusif.
Tantangan Pengembangan Ekonomi Syariah di Indonesia
Meskipun memiliki potensi besar, pengembangan ekonomi syariah di Indonesia masih menghadapi sejumlah tantangan. Salah satu tantangan utama adalah tingkat literasi keuangan syariah. Sebagian masyarakat masih belum memahami perbedaan antara produk syariah dan produk konvensional, termasuk mekanisme akad dan manfaat masing-masing produk.
Kurangnya pemahaman dapat membuat masyarakat ragu menggunakan layanan keuangan syariah. Karena itu, edukasi perlu dilakukan dengan bahasa yang sederhana dan relevan dengan kebutuhan sehari-hari. Informasi mengenai pembiayaan, tabungan, investasi, asuransi, dan produk keuangan syariah perlu disampaikan secara transparan agar masyarakat dapat mengambil keputusan berdasarkan pemahaman yang memadai.
Tantangan berikutnya adalah daya saing industri. Produk keuangan syariah perlu memberikan pengalaman layanan yang tidak kalah dengan layanan konvensional. Masyarakat semakin mengutamakan kemudahan, kecepatan, keamanan, biaya yang kompetitif, dan kualitas pelayanan.
Digitalisasi menjadi salah satu jawaban terhadap tantangan tersebut. Lembaga keuangan syariah perlu memanfaatkan teknologi untuk mempercepat layanan sekaligus meningkatkan efisiensi. Penggunaan aplikasi digital, analisis data, kecerdasan buatan, dan sistem pembayaran modern dapat membantu industri menghadirkan layanan yang lebih sesuai dengan kebutuhan konsumen.
Namun, digitalisasi juga menghadirkan tantangan baru, terutama terkait keamanan data dan perlindungan konsumen. Industri keuangan syariah perlu memastikan bahwa inovasi teknologi tetap disertai dengan tata kelola yang baik.
Tantangan lainnya adalah pengembangan sumber daya manusia. Industri ekonomi syariah membutuhkan tenaga profesional yang tidak hanya memahami ilmu keuangan, tetapi juga memahami prinsip dan mekanisme syariah. Ketersediaan sumber daya manusia berkualitas akan menentukan kemampuan industri untuk menghasilkan produk inovatif sekaligus menjaga kepatuhan terhadap prinsip syariah.
Selain itu, standardisasi dan harmonisasi juga penting. Industri keuangan syariah melibatkan berbagai lembaga dan produk dengan karakteristik berbeda. Konsistensi standar dapat meningkatkan kepercayaan masyarakat dan investor terhadap ekosistem keuangan syariah.
Strategi Menjadikan Indonesia sebagai Pusat Keuangan Syariah
Indonesia memiliki peluang untuk meningkatkan posisi dalam industri keuangan syariah global apabila mampu mengembangkan ekosistem secara terintegrasi. Langkah pertama yang penting adalah meningkatkan literasi dan inklusi keuangan syariah. Edukasi tidak hanya perlu dilakukan melalui lembaga pendidikan, tetapi juga melalui media digital, komunitas, lembaga keuangan, dan berbagai program pemberdayaan masyarakat.
Strategi berikutnya adalah memperkuat inovasi produk. Industri tidak cukup hanya menyediakan produk yang sudah ada, tetapi harus memahami kebutuhan masyarakat yang terus berubah. Produk pembiayaan untuk UMKM, investasi syariah digital, layanan keuangan untuk generasi muda, serta pembiayaan industri halal dapat menjadi area yang dikembangkan.
Penguatan industri halal juga harus berjalan beriringan dengan pengembangan keuangan syariah. Pelaku industri halal membutuhkan pembiayaan untuk meningkatkan kapasitas produksi dan memperluas pasar. Sebaliknya, pertumbuhan industri halal dapat menciptakan permintaan terhadap layanan keuangan syariah.
Pemerintah, lembaga keuangan, perguruan tinggi, pelaku usaha, dan masyarakat perlu membangun kolaborasi yang kuat. Pemerintah dapat berperan melalui kebijakan dan regulasi, sedangkan industri dapat menyediakan produk serta layanan yang kompetitif. Perguruan tinggi dapat membantu menyediakan sumber daya manusia dan riset, sementara masyarakat menjadi pengguna sekaligus bagian dari ekosistem tersebut.
Teknologi juga perlu ditempatkan sebagai bagian penting dari strategi jangka panjang. Fintech syariah dapat membantu memperluas akses pembiayaan dan layanan finansial kepada masyarakat yang belum terjangkau oleh lembaga keuangan tradisional. Namun, perkembangan tersebut harus disertai dengan tata kelola, transparansi, dan perlindungan konsumen.
Indonesia juga dapat memperkuat kerja sama internasional. Industri keuangan syariah bersifat global sehingga peluang tidak hanya berasal dari pasar domestik. Pengembangan produk yang mampu menarik investor internasional, peningkatan kualitas sumber daya manusia, serta kerja sama dengan pusat keuangan syariah negara lain dapat membantu memperkuat posisi Indonesia.
Pada akhirnya, tujuan pengembangan ekonomi syariah bukan sekadar meningkatkan ukuran industri keuangan. Ekosistem tersebut perlu diarahkan untuk menciptakan manfaat ekonomi yang lebih luas, memperkuat sektor produktif, membuka kesempatan usaha, dan meningkatkan kesejahteraan masyarakat.
Kesimpulan
Ekonomi syariah memiliki prospek besar dalam perspektif keuangan di Indonesia. Besarnya populasi Muslim, berkembangnya industri halal, meningkatnya penggunaan teknologi digital, serta semakin beragamnya kebutuhan masyarakat menciptakan peluang yang luas bagi perbankan syariah, pasar modal syariah, asuransi syariah, fintech syariah, zakat, dan wakaf. Jika dikelola dengan baik, seluruh sektor tersebut dapat membentuk ekosistem keuangan yang tidak hanya berorientasi pada pertumbuhan, tetapi juga memperhatikan prinsip keadilan dan kemaslahatan.
Untuk mewujudkan potensi tersebut, Indonesia perlu mengatasi berbagai tantangan, terutama literasi keuangan, inovasi produk, kualitas sumber daya manusia, daya saing industri, dan pemanfaatan teknologi. Kolaborasi antara pemerintah, industri, akademisi, pelaku usaha, dan masyarakat menjadi kunci agar ekonomi syariah dapat berkembang secara berkelanjutan. Dengan strategi yang tepat, Indonesia tidak hanya dapat memperkuat pasar keuangan syariah domestik, tetapi juga memiliki peluang lebih besar untuk menjadi salah satu pemain utama dalam industri keuangan syariah global.