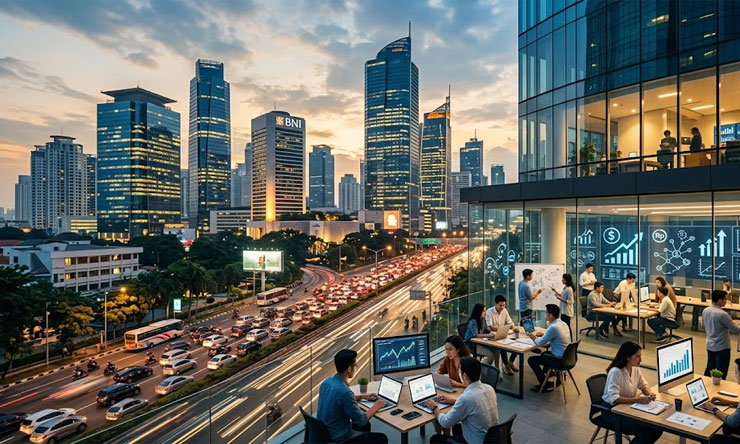
Jakarta menjadi salah satu pusat utama perkembangan startup keuangan di Indonesia. Sebagai pusat bisnis, pemerintahan, investasi, dan aktivitas ekonomi nasional, Jakarta memiliki lingkungan yang mendukung pertumbuhan perusahaan rintisan di bidang finansial atau financial technology (fintech). Berbagai startup hadir dengan menawarkan solusi inovatif untuk menjawab kebutuhan masyarakat, mulai dari pembayaran digital, pinjaman daring, investasi, pengelolaan keuangan, hingga layanan keuangan bagi pelaku usaha kecil dan menengah.
Perkembangan startup keuangan di Jakarta tidak terlepas dari perubahan perilaku masyarakat yang semakin terbiasa menggunakan teknologi dalam aktivitas sehari-hari. Transaksi yang dahulu dilakukan secara tunai kini banyak beralih ke sistem digital. Kondisi tersebut menciptakan peluang bagi perusahaan rintisan untuk mengembangkan layanan yang lebih cepat, praktis, dan mudah diakses. Di sisi lain, persaingan yang semakin tinggi juga mendorong startup keuangan untuk meningkatkan keamanan, kualitas layanan, kepatuhan terhadap regulasi, dan inovasi agar mampu bertahan dalam industri finansial yang dinamis.
Jakarta sebagai Pusat Ekosistem Startup Keuangan Indonesia
Jakarta memiliki berbagai faktor yang membuatnya menjadi lokasi strategis bagi perkembangan startup keuangan. Salah satunya adalah konsentrasi aktivitas ekonomi dan bisnis yang relatif tinggi. Banyak perusahaan besar, investor, lembaga keuangan, perusahaan teknologi, dan pelaku usaha berkumpul di kawasan metropolitan ini.
Kondisi tersebut menciptakan ekosistem yang memungkinkan startup memperoleh akses terhadap berbagai sumber daya. Perusahaan rintisan membutuhkan modal, tenaga kerja, teknologi, jaringan bisnis, serta konsumen untuk mengembangkan produknya. Jakarta menyediakan lingkungan yang relatif lengkap untuk mempertemukan berbagai kebutuhan tersebut.
Kehadiran lembaga keuangan konvensional dan syariah juga menjadi bagian penting dari ekosistem. Startup dapat membangun kerja sama dengan bank, perusahaan pembiayaan, perusahaan asuransi, maupun lembaga keuangan lainnya untuk mengembangkan produk dan layanan baru.
Selain itu, keberadaan komunitas teknologi dan bisnis turut mendukung perkembangan startup. Pertemuan antara pengusaha, pengembang teknologi, investor, akademisi, dan profesional finansial dapat menghasilkan pertukaran gagasan yang mendorong inovasi.
Jakarta juga memiliki pasar konsumen yang besar. Masyarakat perkotaan cenderung memiliki kebutuhan finansial yang beragam dan semakin terbiasa menggunakan layanan digital. Hal tersebut memberikan ruang bagi startup untuk menguji produk, memahami perilaku pengguna, dan mengembangkan layanan berdasarkan kebutuhan pasar.
Dengan kombinasi antara akses modal, sumber daya manusia, teknologi, pasar, dan jaringan bisnis, Jakarta memiliki posisi penting dalam pertumbuhan ekosistem startup keuangan nasional.
Ragam Solusi Inovatif yang Ditawarkan Startup Keuangan
Startup keuangan menawarkan berbagai solusi yang dirancang untuk menyederhanakan aktivitas finansial masyarakat. Salah satu bidang yang berkembang pesat adalah pembayaran digital. Layanan pembayaran memungkinkan masyarakat melakukan transaksi tanpa harus membawa uang tunai.
Perubahan tersebut memberikan kemudahan bagi konsumen sekaligus membantu pelaku usaha dalam menerima pembayaran. Transaksi digital juga dapat membantu pencatatan keuangan karena data transaksi tersimpan secara elektronik.
Bidang lain yang berkembang adalah pembiayaan digital. Startup dapat mempertemukan pihak yang membutuhkan dana dengan sumber pembiayaan melalui platform berbasis teknologi. Bagi sebagian pelaku usaha, terutama UMKM, layanan digital dapat menjadi alternatif untuk memperoleh akses terhadap pembiayaan.
Startup juga menawarkan solusi pengelolaan keuangan pribadi. Aplikasi tertentu dapat membantu pengguna mencatat pemasukan dan pengeluaran, menyusun anggaran, memantau kebiasaan belanja, serta merencanakan tujuan keuangan. Fitur semacam ini menjadi semakin relevan ketika masyarakat mulai menyadari pentingnya literasi keuangan.
Investasi digital juga menjadi bagian dari perkembangan startup keuangan. Platform teknologi membuat proses mengenal dan mengakses produk investasi menjadi lebih praktis. Masyarakat dapat memperoleh informasi, melakukan transaksi, dan memantau portofolio melalui perangkat digital.
Di sisi lain, sektor asuransi juga mengalami transformasi. Teknologi dapat membantu perusahaan menawarkan proses pendaftaran, pembayaran, dan pengelolaan polis secara lebih sederhana. Digitalisasi berpotensi membuat produk perlindungan finansial lebih mudah dipahami dan dijangkau masyarakat.
Tidak hanya konsumen individu, startup keuangan juga mengembangkan solusi untuk perusahaan. Sistem pembayaran bisnis, pencatatan transaksi, pengelolaan arus kas, pembukuan digital, hingga layanan finansial untuk UMKM menjadi area yang memiliki peluang besar.
Keberagaman solusi tersebut menunjukkan bahwa startup keuangan bukan hanya menawarkan aplikasi transaksi, tetapi berupaya membangun ekosistem layanan finansial yang terintegrasi dengan aktivitas ekonomi masyarakat.
Peran Teknologi dalam Mendorong Pertumbuhan Fintech
Teknologi merupakan fondasi utama perkembangan startup keuangan. Kemajuan perangkat seluler, internet, komputasi awan, analisis data, dan kecerdasan buatan memberikan peluang untuk menciptakan layanan finansial yang semakin personal dan efisien.
Penggunaan data, misalnya, dapat membantu perusahaan memahami kebutuhan pengguna. Dengan analisis yang tepat dan tetap memperhatikan aturan perlindungan data, perusahaan dapat memberikan rekomendasi atau layanan yang lebih relevan.
Kecerdasan buatan juga berpotensi digunakan untuk meningkatkan efisiensi berbagai proses. Teknologi tersebut dapat membantu layanan pelanggan, mendeteksi pola transaksi yang tidak biasa, mengelola risiko, dan mendukung proses analisis tertentu.
Teknologi biometrik dan sistem keamanan digital juga berperan dalam melindungi transaksi. Keamanan menjadi aspek penting karena layanan finansial berkaitan langsung dengan uang dan data pribadi pengguna.
Namun, semakin besar ketergantungan pada teknologi, semakin besar pula tanggung jawab perusahaan untuk menjaga keamanan sistem. Kebocoran data, penipuan digital, serangan siber, dan penyalahgunaan akun dapat mengurangi kepercayaan masyarakat terhadap layanan keuangan digital.
Karena itu, inovasi teknologi harus berjalan beriringan dengan keamanan. Startup tidak cukup hanya menawarkan fitur baru, tetapi juga harus memastikan bahwa sistem yang digunakan dapat memberikan perlindungan kepada pengguna.
Perkembangan teknologi juga membuat persaingan startup keuangan semakin terbuka. Perusahaan yang mampu memberikan pengalaman pengguna yang sederhana, cepat, aman, dan transparan memiliki peluang lebih besar untuk mendapatkan kepercayaan konsumen.
Tantangan Startup Keuangan di Jakarta
Meskipun memiliki peluang besar, startup keuangan menghadapi berbagai tantangan. Salah satu tantangan terbesar adalah regulasi. Industri keuangan memiliki risiko yang lebih tinggi dibandingkan banyak sektor teknologi lainnya karena berkaitan dengan dana masyarakat dan informasi sensitif.
Startup harus memahami dan mematuhi ketentuan yang berlaku sesuai dengan jenis layanan yang ditawarkan. Kepatuhan bukan hanya menjadi kewajiban hukum, tetapi juga bagian dari upaya membangun kepercayaan publik.
Tantangan berikutnya adalah keamanan siber. Pertumbuhan transaksi digital membuat perusahaan fintech menjadi salah satu target yang menarik bagi pelaku kejahatan digital. Sistem keamanan harus terus diperbarui untuk menghadapi ancaman yang berkembang.
Persaingan juga menjadi persoalan. Banyak perusahaan menawarkan layanan yang serupa sehingga startup harus memiliki keunggulan yang jelas. Keunggulan tersebut dapat berasal dari teknologi, harga, kualitas layanan, kemudahan penggunaan, segmentasi pasar, atau kemampuan memahami kebutuhan pengguna.
Startup juga perlu menghadapi tantangan pendanaan. Pada tahap awal, perusahaan membutuhkan modal untuk mengembangkan teknologi, merekrut tenaga ahli, melakukan pemasaran, dan membangun infrastruktur. Ketika kondisi pasar investasi berubah, mendapatkan pendanaan baru dapat menjadi lebih sulit.
Selain itu, pertumbuhan pengguna tidak selalu menjamin keberlanjutan bisnis. Startup harus memiliki model bisnis yang sehat. Pertumbuhan jumlah pengguna perlu diikuti dengan kemampuan perusahaan menghasilkan pendapatan dan mengendalikan biaya operasional.
Kepercayaan masyarakat juga merupakan faktor penting. Produk finansial membutuhkan tingkat kepercayaan yang tinggi karena pengguna menyerahkan data dan dana kepada penyedia layanan. Transparansi mengenai biaya, risiko, syarat layanan, dan mekanisme penyelesaian masalah harus menjadi prioritas.
Masa Depan Ekosistem Startup Keuangan Indonesia
Masa depan startup keuangan Indonesia masih memiliki peluang yang luas. Digitalisasi ekonomi diperkirakan terus menciptakan kebutuhan terhadap layanan finansial yang lebih praktis dan terintegrasi. Jakarta sebagai salah satu pusat ekonomi nasional memiliki posisi strategis untuk mempertahankan perannya sebagai tempat berkembangnya perusahaan rintisan finansial.
Salah satu peluang besar adalah pengembangan layanan keuangan untuk UMKM. Banyak usaha kecil membutuhkan sistem pembayaran, pembukuan, pembiayaan, dan pengelolaan arus kas yang sederhana. Startup dapat membantu menyediakan layanan yang disesuaikan dengan karakteristik bisnis kecil.
Peluang lain berasal dari integrasi antara fintech dan industri keuangan tradisional. Bank dan perusahaan keuangan memiliki pengalaman, infrastruktur, serta basis nasabah yang besar, sedangkan startup memiliki kemampuan inovasi dan teknologi yang relatif cepat. Kolaborasi keduanya dapat menghasilkan layanan baru yang lebih efektif.
Ekonomi syariah juga membuka ruang inovasi. Startup dapat mengembangkan produk fintech yang sesuai dengan prinsip syariah untuk memenuhi kebutuhan masyarakat yang menginginkan layanan finansial berbasis nilai-nilai Islam. Hal tersebut sejalan dengan besarnya potensi pasar ekonomi syariah Indonesia.
Literasi keuangan juga menjadi bidang yang dapat dikembangkan. Startup tidak hanya dapat berfungsi sebagai penyedia transaksi, tetapi juga sebagai sarana edukasi. Informasi mengenai anggaran, tabungan, investasi, risiko utang, dan perencanaan keuangan dapat disampaikan melalui platform digital dengan cara yang mudah dipahami.
Perkembangan ekosistem startup keuangan juga berpotensi memperluas inklusi keuangan. Masyarakat yang sebelumnya kesulitan mengakses layanan finansial dapat memperoleh alternatif melalui teknologi. Namun, perluasan akses harus tetap disertai edukasi agar masyarakat dapat menggunakan layanan tersebut secara bertanggung jawab.
Jakarta dapat mempertahankan perannya sebagai pusat fintech apabila mampu menciptakan ekosistem yang mendukung inovasi sekaligus menjaga stabilitas industri. Kolaborasi antara pemerintah, regulator, lembaga keuangan, perusahaan teknologi, investor, perguruan tinggi, dan masyarakat menjadi semakin penting.
Kesimpulan
Jakarta memiliki posisi strategis sebagai pusat ekosistem startup keuangan Indonesia karena didukung oleh konsentrasi aktivitas bisnis, keberadaan lembaga keuangan, akses terhadap investor, sumber daya manusia, teknologi, serta pasar konsumen yang besar. Startup keuangan hadir dengan berbagai solusi inovatif, mulai dari pembayaran digital, pembiayaan, investasi, pengelolaan keuangan, asuransi, hingga layanan finansial untuk UMKM. Perkembangan tersebut menunjukkan bahwa teknologi telah mengubah cara masyarakat Indonesia berinteraksi dengan layanan keuangan.
Namun, pertumbuhan industri fintech tidak hanya membutuhkan inovasi. Keamanan data, kepatuhan terhadap regulasi, model bisnis yang berkelanjutan, literasi keuangan, dan kepercayaan masyarakat harus menjadi bagian penting dari strategi startup. Dengan ekosistem yang sehat dan kolaboratif, Jakarta berpeluang terus menjadi pusat inovasi finansial sekaligus menjadi penggerak transformasi ekonomi digital Indonesia.